 專案管理顧問有限公司
老房子準備重建,屋主也願意參與,卻在分配試算時發現:自己的可分配權值,選不到更新後最小的一戶。
推動團隊告知,可以補差額選屋。但對存款有限、收入不穩,或已經退休的屋主而言,幾百萬元的差額,可能遠超過自己的支付能力。
原本希望透過重建改善居住安全,最後卻面臨另一個問題:房子拆掉以後,自己還能不能分回一戶?
這類困境,涉及權利價值、共同負擔、建築規劃與家庭財務。僅以「可以補錢」回答,仍不足以處理屋主無力補款的現實。
分配權值不足,究竟不足在哪裡?
在權利變換架構下,扣除共同負擔後,依更新前各宗土地的權利價值比率分配更新後房地。因此,個別屋主能分配多少,須依個案估價與共同負擔等條件計算。
假設某位屋主的應分配價值為一千二百萬元,本案可供選配、總價最低的住宅為一千六百萬元,就會出現四百萬元的差額。這裡暫不計車位與其他費用,只用來說明問題。
這四百萬元,反映了屋主應分配價值與所選房屋價值之間的距離。至於這個距離如何形成,仍須進一步檢視:原有權利是否合理估定、共同負擔是否有依據,以及更新後房屋的規劃與估價是否適切。
「權值不足」是試算結果。專業評估還需要說明造成這項結果的原因,才能判斷有哪些調整空間。
法規上的最低面積,與個案最小戶型應分開理解。
討論這類案件,常會出現「依法最小只能分到某個坪數」的說法。但法規規定的最小分配面積、建築圖面規劃的最小戶型,以及該戶型的選配總價,分別涉及不同問題。
以臺北市為例,《臺北市都市更新自治條例》第十一條設有四十六平方公尺的最小分配面積基準,其計算須自建築物登記總面積扣除公用部分、雨遮、露台與陽台,並另有例外規定。因此,不能直接將這項基準解讀為所有案件一律適用的「權狀二十三坪」。其他縣市也須檢視當地規定。
即使個案符合面積放寬條件,也不代表屋主就能分回房屋。仍須有符合相關規定、可以實際分配的戶型,其總價也要與屋主的應分配價值相互對照。
法規提供設計彈性之後,這項彈性能否進入建築與分配方案,才會影響屋主最後需要補多少錢。
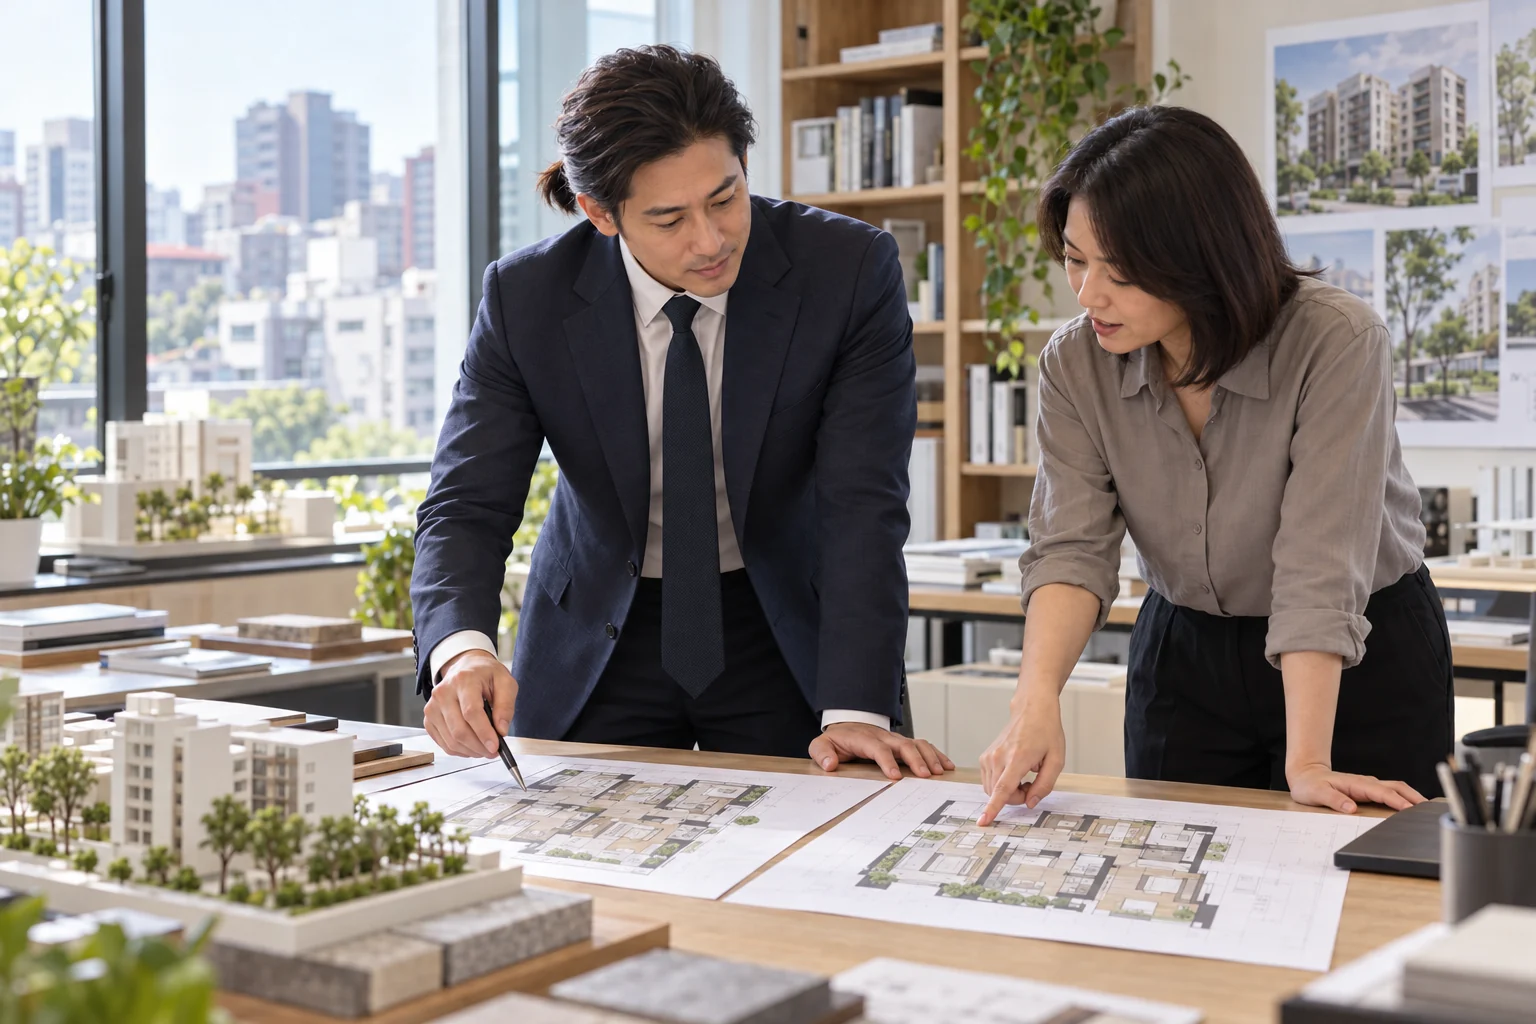
戶型規劃,會影響屋主參與分配的資金門檻。
同樣是一千二百萬元的應分配價值,如果方案中最低總價的住宅是一千六百萬元,屋主需要補四百萬元;若有符合規定、總價一千三百萬元的住宅,差額就可能降為一百萬元。
這不代表每個基地都能規劃出所需的低總價戶型。建築動線、採光通風、結構、設備與整體財務,都會限制設計。但它說明了一件事:屋主需要補多少錢,也受到更新後產品規劃的影響。
如果社區中已有多位應分配價值較低、希望分回住宅的屋主,規劃初期就應辨識這項需求。等到戶型與配置逐漸定案,再要求屋主自行籌足差額,能調整的空間往往已經縮小。
較小的戶型也未必具有足夠低的總價,仍須連同單價、樓層、位置與必要配置試算。最後要比較的,是屋主能否取得適合居住、補款負擔可承受的一戶。
假設比較|不計車位與其他費用,不代表個案能提供下列戶型
| 應分配價值 | 可選住宅總價 | 需補差額 |
|---|---|---|
| 1,200萬元 | 1,600萬元 | 400萬元 |
| 1,200萬元 | 1,300萬元 | 100萬元 |
補不起差額,需要區分兩種情況。
第一種情況,是屋主暫時缺乏現金,但有穩定收入,也能承擔合理的還款。這時可以評估融資或協商付款安排,但核貸條件、擔保設定、撥款與差額繳納時點,都必須先確認。
第二種情況,是屋主連新增的貸款本息也難以負擔。對這類家庭,延後付款或增加貸款,可能只是把壓力移到未來。即使交屋時籌到款項,入住後仍可能因還款而陷入生活困難。
因此,「銀行可以貸款」需要有具體評估支持。屋主的年齡、收入、既有負債與家庭支出,會影響這條路是否走得通。未經確認的貸款期待,不宜成為屋主接受補款義務的依據。
合併選配,可以評估,但共有關係也要先處理。
當個別屋主的應分配價值不足,可以依個案規則評估與其他權利人合併選配的可能性。但合併取得一戶之後,仍須面對誰居住、誰管理、費用如何分擔,以及未來如何出售或退出等問題。
親屬之間可能較有協調基礎,仍應事先約定;彼此沒有共同居住需求的屋主,則更需要審慎評估。
合併選配有機會降低個別補款需求,但取得一戶的共有持分,與獨立擁有一戶住宅,對屋主的生活安排有明顯差異。方案應讓當事人充分理解這項結果。
現金補償,也需要連同後續居住安排評估。
《都市更新條例》第五十二條規定,對不願參與分配,或應分配房地未達最小分配面積單元而無法分配者,得以現金補償。具體適用仍須回到個案計畫與法定程序判斷。
但領到補償金,與解決後續居住需求,是兩項需要分別評估的事情。
這筆錢能否在適合的生活範圍內購屋?若改為租屋,可以支應多久?搬離原社區之後,就醫、照顧與家庭支持是否受到影響?這些問題,都會改變現金補償對屋主的實際意義。
對希望留在原地、又缺乏其他住宅的家庭而言,應將現金補償與其他可行方案充分比較,讓選擇建立在對生活後果的理解上。
所有調整,都有成本與適用條件。
增加低總價戶型、協商補款安排,或提供個別支持,都可能影響整體規劃與財務。若涉及優惠或補貼,資金來源、適用資格與負擔方式,也應具有明確依據。
同樣地,估價與共同負擔可以依法檢視其合理性,但不能為了讓某戶恰好分回一戶,就任意調整數值。分配公平仍須建立在一致、可檢驗的標準上。
專業工作的價值,在於辨識可以調整的部分、計算調整的效果,也誠實說明哪些限制無法克服。即使經過評估,仍可能有屋主無法在不增加負擔的情況下獨立分回一戶,這項結果應及早揭露。
三策觀點:讓補款負擔在規劃階段就被看見。
三策認為,更新初期的可行性評估,應將個別屋主的分配結果納入檢視。尤其是應分配價值較低、希望分回住宅,且補款能力有限的家庭,更需要提早辨識。
在方案尚可調整時,就應比較不同戶型、價值與分配組合,呈現哪些屋主可以分回一戶、哪些需要補款,以及差額是否落在其可承受範圍。前期數字雖屬試算,也應隨估價、設計與成本逐步更新。
這項工作需要整合產權、估價、建築規劃與家庭支付能力。它能讓團隊提早評估小戶型的必要性、付款安排的可行性,以及確實無法分回住宅時的替代選擇。
對屋主而言,參與更新的重要期待,是重建完成後仍有適合自己居住的地方。
當分配權值不足、差額又補不起,這個困難就應進入方案本身,接受具體評估。等到選屋時才告知屋主必須籌款,往往已錯過許多可以討論與調整的機會。
參考資料
都市更新條例|共同負擔(第51條) 都市更新條例|更新後分配、現金補償及差額價金(第52條) 臺北市都市更新自治條例|最小分配面積及例外(第11條)© 2026 三策專案管理顧問有限公司。三策觀點之原創文字與編輯內容,除另有標示外,由三策保留依法享有之著作權。